Finansowanie środka trwałego to nie tylko kwestia raty. W praktyce liczy się też to, kto rozlicza VAT, kto amortyzuje przedmiot, jak działa ubezpieczenie i ile formalności trzeba dopilnować przez cały czas trwania umowy. Właśnie dlatego leasing finansowy bywa dobrym rozwiązaniem dla firm i osób, które chcą większej kontroli nad autem albo sprzętem niż przy zwykłym wynajmie.
W tym artykule rozkładam temat na czynniki pierwsze: pokazuję, jak działa taka umowa, co naprawdę składa się na jej koszt, jak wygląda ochrona ubezpieczeniowa i kiedy ta forma finansowania wygrywa z leasingiem operacyjnym lub kredytem.
Najważniejsze rzeczy, które warto wiedzieć od razu
- To konstrukcja bliższa zakupowi ratalnemu niż klasycznemu wynajmowi, bo ważną rolę odgrywają amortyzacja i VAT.
- W praktyce koszt trzeba liczyć szerzej niż samą ratę: liczą się wpłata początkowa, VAT, odsetki, ubezpieczenie i opłaty dodatkowe.
- Przy samochodzie prawie zawsze dochodzi pakiet ochronny: OC, zwykle AC, czasem też GAP i cesja praw z polisy.
- Ta forma bywa elastyczna czasowo, a na rynku spotyka się umowy od około 6 miesięcy do 6 lat, zależnie od przedmiotu.
- Najlepiej sprawdza się wtedy, gdy chcesz dłużej używać przedmiotu i dobrze kontrolować jego rozliczenie, a nie tylko zjechać miesięczną ratą.
Jak działa leasing finansowy w praktyce
W tej konstrukcji finansujący kupuje wskazany przedmiot od sprzedawcy, a korzystający spłaca jego wartość w uzgodnionych ratach i używa go przez czas oznaczony w umowie. Z perspektywy użytkownika to rozwiązanie jest bliższe finansowaniu zakupu niż najmu: nie płacisz tylko za samo korzystanie, ale budujesz pełniejsze ekonomiczne “wejście” w środek trwały.
Ja patrzę na ten model jak na narzędzie dla osób, które chcą mieć większy wpływ na rozliczenie przedmiotu i nie chcą zamykać się w schemacie typowym dla prostego wynajmu. W praktyce spotkasz tu różne harmonogramy spłat, w tym raty równe, degresywne albo sezonowe, a sam okres finansowania bywa elastyczny. Rynkowo najczęściej mówi się o przedziale od około 6 miesięcy do 6 lat, choć wszystko zależy od rodzaju rzeczy i polityki firmy finansującej.
Ważny jest też moment startu kosztów. Przy tej formie finansowania często trzeba od razu uporządkować VAT i ustalić, jak przedmiot trafi do ewidencji oraz kto będzie odpowiadał za jego rozliczenie w czasie. To właśnie ten element odróżnia ją od prostszych modeli i sprawia, że nie warto oceniać umowy wyłącznie po wysokości raty. Naturalnym kolejnym krokiem jest więc sprawdzenie, z czego dokładnie składa się cały koszt.
Z czego składa się koszt i jak czytać umowę
Największy błąd, jaki widzę, to patrzenie tylko na miesięczną ratę. W rzeczywistości liczy się suma kilku składników: wpłata początkowa, VAT, część kapitałowa i odsetkowa rat, ubezpieczenie oraz opłaty dodatkowe. Dopiero ten zestaw pokazuje realny koszt finansowania.
| Element | Co oznacza w praktyce | Na co uważać |
|---|---|---|
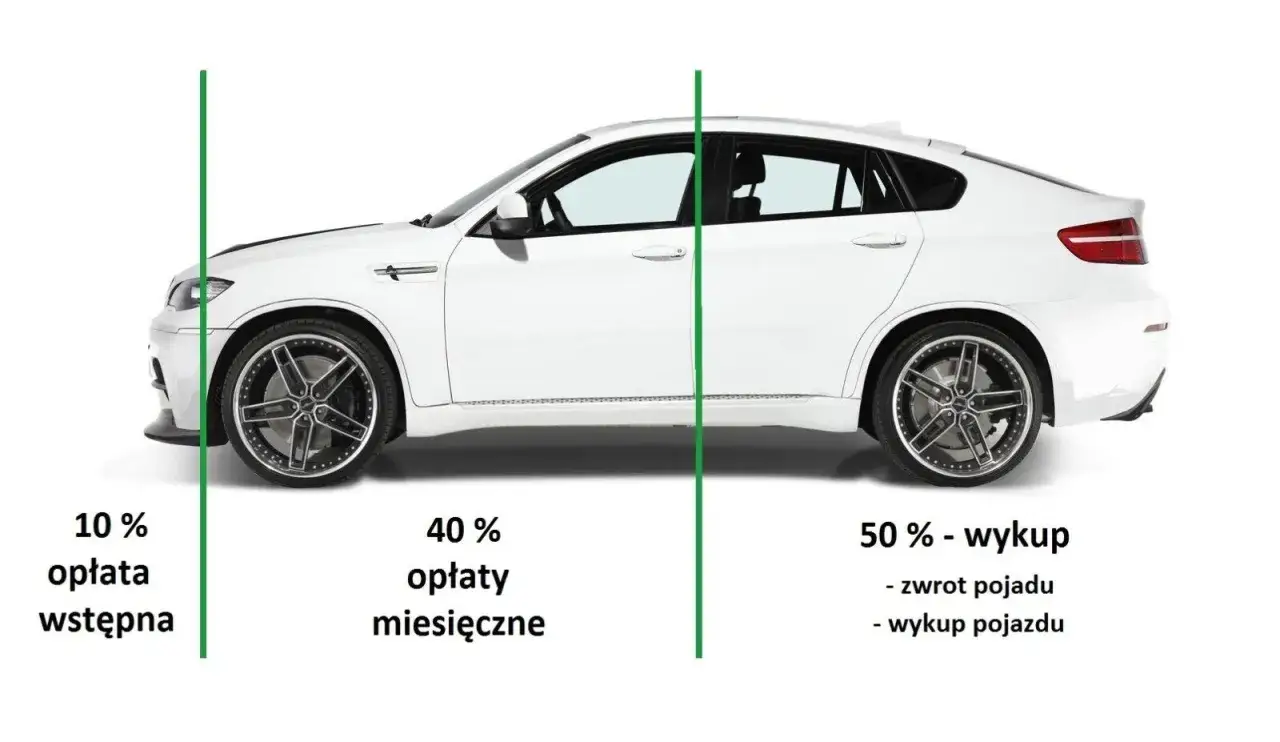
| Wpłata początkowa | Często wynosi od 0% do 45% wartości netto przedmiotu. | Im wyższa, tym niższa rata, ale większe obciążenie na starcie. |
| VAT | Zwykle rozlicza się go od całej wartości transakcji na początku. | To może mocno uderzyć w płynność, zwłaszcza przy droższym aucie. |
| Rata | Składa się z części kapitałowej i odsetkowej. | Do kosztów podatkowych zwykle trafia głównie część odsetkowa, a nie sama spłata kapitału. |
| Amortyzacja | Przedmiot trafia do rozliczenia po stronie korzystającego. | Wymaga poprawnego ujęcia księgowego i konsekwencji w ewidencji. |
| Opłaty dodatkowe | Monity, cesje, opłaty administracyjne, czasem wykup lub kaucja. | To właśnie one często psują “tanią” ofertę z reklamy. |
Jeśli finansujesz samochód, najlepiej od razu policzyć pełen koszt startu: wpłata własna, VAT, pierwsze ubezpieczenie i rezerwa na opłaty administracyjne. Przy aucie za 160-200 tys. zł różnica między 0% a 20% wkładu własnego jest odczuwalna natychmiast, a to w praktyce decyduje o tym, czy budżet firmowy wytrzyma pierwszy miesiąc bez napięcia. I właśnie dlatego ubezpieczenie trzeba potraktować jako osobny, bardzo ważny element całej układanki.
Jak wygląda ubezpieczenie auta w leasingu
Przy samochodzie finansowanym w ten sposób ubezpieczenie nie jest dodatkiem, tylko jednym z fundamentów umowy. OC jest obowiązkowe zawsze, AC bardzo często wymagane, a przy droższych autach lub przy niższym wkładzie własnym sensownie brzmi też GAP, czyli ochrona przed utratą wartości. Dodatkowo finansujący zwykle wymaga cesji praw z polisy, żeby w razie szkody rozliczenie było jasne i szybkie.
| Element ochrony | Po co jest | Co sprawdzić przed podpisaniem |
|---|---|---|
| OC | Chroni przed skutkami szkód wyrządzonych innym uczestnikom ruchu. | Kto formalnie kupuje polisę i czy składka nie rośnie po kilku miesiącach. |
| AC | Chroni sam pojazd przed kradzieżą i uszkodzeniem. | Zakres, wyłączenia, sposób naprawy, udział własny i franszyzę integralną. |
| GAP | Pokrywa różnicę między wypłatą z AC a kwotą, która została jeszcze do spłaty, albo między wartością auta a odszkodowaniem. | Czy chodzi o wariant finansowy czy fakturowy i od jakiego momentu działa ochrona. |
| Cesja praw z polisy | Ułatwia rozliczenie szkody i zabezpiecza interes finansującego. | Na kogo ma być wystawiona cesja i jak wygląda procedura zgłoszenia szkody. |
Z mojego punktu widzenia najważniejsze są trzy rzeczy: stała suma ubezpieczenia, brak wysokiego udziału własnego i sensowny GAP przy droższym aucie. Warto też uważać na oferty “pakietowe” od razu dołączane do umowy, bo bywają wygodne, ale nie zawsze najtańsze. Często opłaca się porównać je z polisą kupioną osobno, o ile umowa w ogóle daje taką możliwość. Gdy widzisz już pełny obraz ochrony, naturalnie pojawia się pytanie, czym ta konstrukcja różni się od innych popularnych sposobów finansowania auta.
Czym różni się od leasingu operacyjnego i kredytu
Wybór nie sprowadza się do pytania, co ma najniższą ratę. Znacznie ważniejsze jest to, jak chcesz używać auta, jak szybko chcesz je rozliczyć i ile formalności akceptujesz po drodze. Ta forma kapitałowa jest bardziej “własnościowa” w podejściu, operacyjny bywa prostszy miesięcznie, a kredyt daje inną strukturę praw i obowiązków.
| Cecha | Forma kapitałowa | Leasing operacyjny | Kredyt |
|---|---|---|---|
| Własność w trakcie umowy | Formalnie po stronie finansującego, ale ekonomicznie korzystający jest dużo bliżej przejęcia przedmiotu. | Formalnie po stronie finansującego. | Po stronie kupującego od początku. |
| VAT | Najczęściej rozliczany od całej transakcji na starcie. | Zwykle rozłożony inaczej, zgodnie z charakterem umowy. | Rozliczenie zależy od sposobu zakupu i statusu podatnika. |
| Amortyzacja | Po stronie korzystającego. | Zwykle po stronie finansującego. | Po stronie właściciela, czyli kupującego. |
| Okres umowy | Na rynku spotyka się duża elastyczność, często od około 6 miesięcy wzwyż. | Przy autach zwykle 24-60 miesięcy, bo obowiązują standardowe ramy. | Ustalany indywidualnie przez bank. |
| Najlepsze zastosowanie | Gdy chcesz mocniej kontrolować rozliczenie i myślisz o dłuższym używaniu przedmiotu. | Gdy ważna jest prostsza miesięczna obsługa i niższe wejście. | Gdy chcesz być właścicielem od razu i akceptujesz inny model finansowania. |
W praktyce leasing operacyjny częściej wygrywa przy osobach, które chcą po prostu jeździć autem i nie wchodzić głęboko w rozliczenia. Ta forma kapitałowa ma sens wtedy, gdy chcesz więcej kontroli nad środkiem trwałym, ale godzisz się na większą odpowiedzialność za start finansowania i za ubezpieczenie. Różnice brzmią technicznie, ale to one decydują, czy umowa będzie wygodna po pół roku, czy zacznie uwierać przy pierwszym większym wydatku.
Najczęstsze błędy przy wyborze tej formy finansowania
Najlepsze decyzje biorą się z unikania kilku prostych pomyłek. To nie jest szczególnie widowiskowe, ale właśnie tu najczęściej ucieka pieniądz.
- Patrzenie wyłącznie na ratę. Niska rata wygląda dobrze na ofercie, ale bywa zrekompensowana wyższą wpłatą własną, drogim ubezpieczeniem albo dodatkowymi opłatami.
- Ignorowanie VAT na starcie. Przy droższym aucie to potrafi najmocniej obciążyć płynność i zaskoczyć bardziej niż sama rata.
- Akceptowanie polisy bez czytania wyłączeń. Udział własny, franszyza integralna i ograniczenia w naprawie mogą mocno zmienić realną wartość ochrony.
- Niedopasowanie okresu umowy do planu użytkowania. Jeśli auto lub sprzęt ma pracować krócej, za długi kontrakt nie ma sensu; jeśli ma służyć długo, zbyt krótka umowa może być niepotrzebnie kosztowna.
- Brak rezerwy na limity podatkowe i zmiany przepisów. W 2026 roku przy samochodach osobowych trzeba szczególnie uważnie sprawdzać limity i zasady rozliczenia dla konkretnego modelu oraz formy finansowania.
- Pomijanie wieku auta używanego. Przy pojazdach z drugiej ręki firmy często patrzą na wiek na końcu umowy, a granica 8-10 lat nie jest niczym rzadkim.
Jeśli te punkty masz pod kontrolą, dużo łatwiej oddzielisz ofertę rzeczywiście sensowną od takiej, która dobrze wygląda tylko na pierwszym ekranie kalkulatora. I właśnie w tym miejscu warto już przejść od teorii do prostego pytania: kiedy ta konstrukcja daje realną przewagę, a kiedy lepiej wybrać coś innego?
Kiedy ten model finansowania daje najwięcej korzyści
Najwięcej zyskujesz wtedy, gdy finansowany przedmiot ma dla ciebie długi horyzont używania i nie chcesz traktować go jak krótkoterminowego gadżetu. Dobrze sprawdza się też przy autach i sprzęcie, które mają wartość użytkową, ale jednocześnie wymagają porządnego ubezpieczenia i jasnych zasad rozliczenia.
Ja polecałbym tę ścieżkę przede wszystkim wtedy, gdy:
- chcesz amortyzować przedmiot i widzieć go w swoim rozliczeniu księgowym,
- akceptujesz wyższy koszt wejścia, ale zależy ci na większej kontroli nad umową,
- masz budżet na pełne ubezpieczenie, a nie tylko na samą ratę,
- planujesz dłuższe użytkowanie auta albo sprzętu, zamiast szybkiej wymiany po kilkunastu miesiącach.
Jeśli natomiast liczy się dla ciebie maksymalna prostota, minimalny wkład początkowy i możliwie mało formalności, lepszy może być inny model finansowania. Ja traktuję to rozwiązanie jako sensowne wtedy, gdy przedmiot ma realnie pracować na wynik, a nie tylko “być w firmie”. Jeśli przed podpisaniem umowy policzysz VAT, polisę i opłaty dodatkowe, dużo łatwiej wybierzesz wariant, który naprawdę się spina.